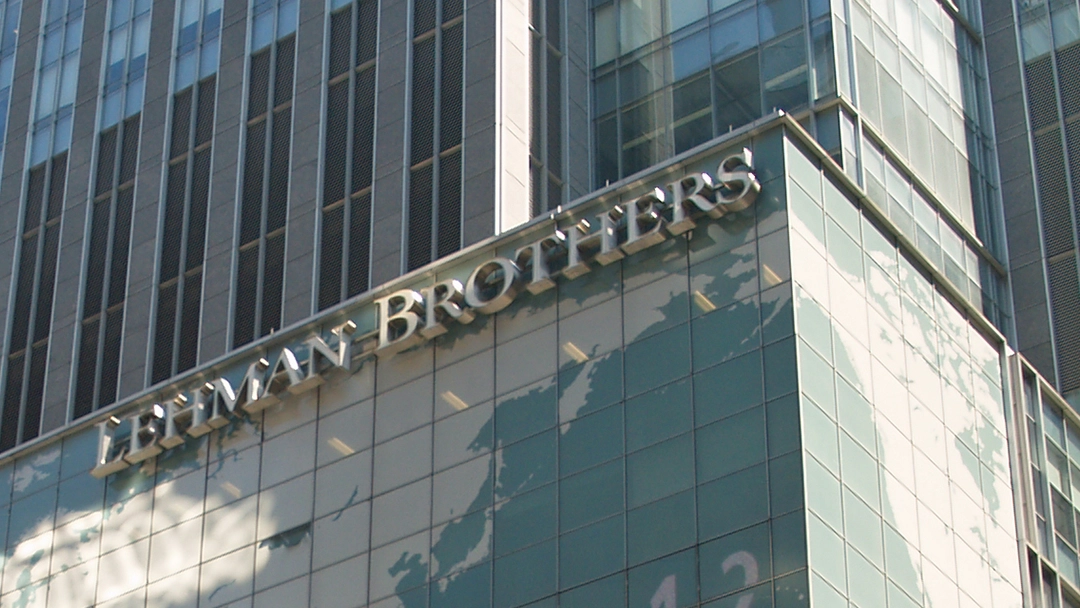
Na manhã de 15 de setembro de 2008, uma das instituições financeiras mais tradicionais dos Estados Unidos pediu falência. O Lehman Brothers tinha mais de 150 anos de história — havia atravessado guerras, crises econômicas e transformações profundas no sistema financeiro, e poucos meses antes ainda administrava centenas de bilhões de dólares em ativos. De repente, não conseguia mais encontrar quem estivesse disposto a confiar nele.
A imagem dos funcionários deixando os escritórios do banco em Nova York carregando caixas se tornaria um dos símbolos da crise financeira de 2008. Mas o Lehman não quebrou em uma noite — a falência foi o último capítulo de uma história construída durante anos, enquanto riscos cresciam e pareciam administráveis porque o mercado continuava funcionando.
Fundação do Lehman Brothers
Os irmãos Henry, Emanuel e Mayer Lehman fundam a empresa, que deixaria o comércio para se tornar uma instituição financeira.
Entrada no crédito subprime
A compra da BNC Mortgage amplia a exposição do banco ao mercado imobiliário de maior risco.
Alavancagem sobe de 24:1 para 31:1
Para cada dólar de capital próprio, o banco chegava a controlar 31 dólares em ativos.
Crise do Bear Stearns
Outro grande banco de investimento entra em colapso de liquidez — um aviso que o mercado já havia dado.
Pedido de falência
Após um fim de semana de negociações fracassadas, o Lehman pede proteção contra falência — a maior da história dos EUA até então.
O pânico se espalha
Um importante fundo do mercado monetário deixa de conseguir manter o valor de US$ 1 por cota — o medo passa a atingir outras partes do sistema financeiro.
Toque em cada marco para ver mais detalhes
Um banco com mais de um século de história
O Lehman Brothers nasceu em 1850, muito antes de Wall Street se transformar no centro financeiro que conhecemos hoje. A empresa começou com os irmãos Henry, Emanuel e Mayer Lehman e, ao longo das décadas, deixou suas origens no comércio para se transformar em uma importante instituição financeira. No início dos anos 2000, o Lehman estava entre os grandes bancos de investimento de Wall Street — e foi justamente nesse período que uma área se tornou cada vez mais importante para seus negócios: o mercado imobiliário.
Quando imóveis pareciam uma aposta segura
Durante anos, os preços dos imóveis nos Estados Unidos subiram. Bancos concediam financiamentos, essas hipotecas eram agrupadas e transformadas em produtos financeiros que podiam ser vendidos para investidores. Enquanto os imóveis continuavam valorizando e os pagamentos continuavam chegando, a engrenagem parecia funcionar, e o Lehman aumentou sua exposição a esse mercado.
O problema é que uma empresa financeira pode controlar uma quantidade enorme de ativos utilizando uma quantidade proporcionalmente muito menor de capital próprio — é o que chamamos de alavancagem. Ela potencializa resultados quando as coisas dão certo, mas também potencializa problemas quando os ativos começam a perder valor. E o mercado imobiliário americano começou a mudar.
Animação ilustrativa
O que parecia seguro começou a perder valor
Com o aumento da inadimplência nas hipotecas, especialmente entre empréstimos de maior risco, produtos financeiros ligados ao mercado imobiliário começaram a perder valor. O problema deixou de ser apenas descobrir quanto determinados ativos realmente valiam — os investidores também começaram a perguntar quem estava excessivamente exposto a eles. E confiança é uma matéria-prima fundamental para um banco de investimento: quando investidores e instituições começam a duvidar da capacidade de uma empresa financeira de honrar seus compromissos, conseguir financiamento se torna mais difícil justamente quando ela mais precisa de dinheiro. O Lehman entrou nesse ciclo.
O problema que desaparecia do balanço por alguns dias
Anos depois, a investigação conduzida pelo examinador da falência Anton Valukas revelaria outro capítulo importante dessa história: o Lehman utilizava operações conhecidas como Repo 105. De maneira simplificada, essas operações permitiam que o banco retirasse temporariamente dezenas de bilhões de dólares de ativos de seu balanço próximo ao fechamento de alguns períodos contábeis, reduzindo aparentemente sua alavancagem — e, depois da divulgação dos resultados, os ativos retornavam.
Isso não criou sozinho os problemas do Lehman, mas mostra algo importante: quando uma empresa começa a gastar energia demais tentando fazer seus números parecerem melhores, talvez seja hora de perguntar por que os números reais estão tão difíceis de mostrar.
O mercado já tinha enviado um aviso
Em março de 2008, outro grande banco de investimento, o Bear Stearns, entrou em uma grave crise de liquidez. O episódio mostrou que o problema no sistema financeiro era muito maior do que parecia alguns meses antes — para o Lehman, era um aviso. Nos meses seguintes, o banco tentou levantar capital, reduzir riscos e encontrar alternativas, mas a confiança continuava desaparecendo. Em setembro, a situação chegou ao limite.
Um fim de semana para salvar o Lehman
Autoridades americanas e executivos das maiores instituições financeiras passaram o fim de semana anterior à falência tentando encontrar uma solução privada para o banco. Possíveis compradores foram discutidos, mas nenhuma solução conseguiu ser concluída. Na madrugada de segunda-feira, 15 de setembro de 2008, o Lehman Brothers pediu proteção contra falência — um acontecimento extraordinário, cujo impacto não ficou limitado aos acionistas ou funcionários do banco.
O Lehman estava conectado a inúmeras instituições através de empréstimos, investimentos, derivativos e outros contratos financeiros, e sua falência aumentou drasticamente a incerteza sobre quem estava exposto a quem. No dia seguinte, problemas relacionados a títulos do Lehman contribuíram para que um importante fundo do mercado monetário americano deixasse de conseguir manter o valor tradicional de US$ 1 por cota. Investidores começaram a retirar dinheiro de outros fundos, ampliando a pressão sobre o sistema financeiro. O medo se espalhava.
Como uma empresa tão grande chegou até ali?
É tentador procurar uma única decisão responsável pela queda do Lehman, mas grandes fracassos raramente funcionam dessa maneira. Havia exposição ao mercado imobiliário, elevada alavancagem, dependência de financiamento, ativos cuja venda se tornou difícil, deterioração da confiança e decisões tomadas enquanto o ambiente econômico mudava rapidamente. Cada problema tornava o seguinte mais perigoso — e é justamente isso que torna a história tão útil.
O que fica desse caso
Um primeiro ponto é que alavancagem não cria apenas oportunidade — ela reduz sua margem para errar. Utilizar capital de terceiros pode acelerar o crescimento e aumentar retornos, mas quanto maior a dependência de dívida e financiamento, menor pode ser a capacidade de absorver uma mudança inesperada. Antes de pensar apenas no retorno que uma decisão pode gerar, vale perguntar quanto espaço ela deixa caso as premissas estejam erradas.
Vale lembrar também que liquidez importa tanto quanto patrimônio: uma empresa pode possuir ativos valiosos e ainda assim enfrentar uma crise se não conseguir transformá-los em dinheiro quando suas obrigações vencem. Para empresas e pessoas, a lição é parecida — possuir patrimônio não significa necessariamente ter recursos disponíveis para enfrentar uma emergência. E não vale a pena esperar uma crise para descobrir o tamanho do próprio risco: quando o mercado imobiliário estava valorizando, assumir mais exposição parecia funcionar, e o momento de perguntar o que aconteceria caso os preços caíssem era justamente quando quase ninguém acreditava nessa possibilidade. Um bom exercício é testar uma decisão contra cenários ruins antes que eles aconteçam — e se a receita cair, e se o financiamento ficar mais caro, e se o ativo perder valor, e se um cliente importante desaparecer?
O caso das operações Repo 105 deixa uma lição que ultrapassa Wall Street: quando o objetivo passa a ser fazer um indicador parecer melhor sem melhorar aquilo que ele deveria representar, a métrica perde sua função — se você precisa melhorar a aparência do problema, talvez devesse atacar o problema. Por fim, fica a lição de que confiança demora anos para ser construída e pode desaparecer rapidamente: durante mais de um século, o nome Lehman Brothers representou uma instituição estabelecida de Wall Street, e isso não impediu que investidores e outras instituições deixassem de confiar no banco assim que passaram a duvidar de sua capacidade de enfrentar a crise. Reputação ajuda enquanto os fundamentos sustentam essa reputação — ela não consegue substituí-los.
O risco que parece pequeno enquanto tudo funciona
O Lehman Brothers sobreviveu por mais de 150 anos, mas longevidade não torna uma empresa imune a novos riscos — talvez essa seja uma das maiores lições de sua história. Quando tudo funciona, alavancagem pode parecer eficiência, dependência de financiamento pode parecer normal, concentração pode parecer convicção, e riscos podem parecer apenas números em uma planilha. É quando o cenário muda que descobrimos quanto espaço havia para errar. O Lehman descobriu isso tarde demais.

