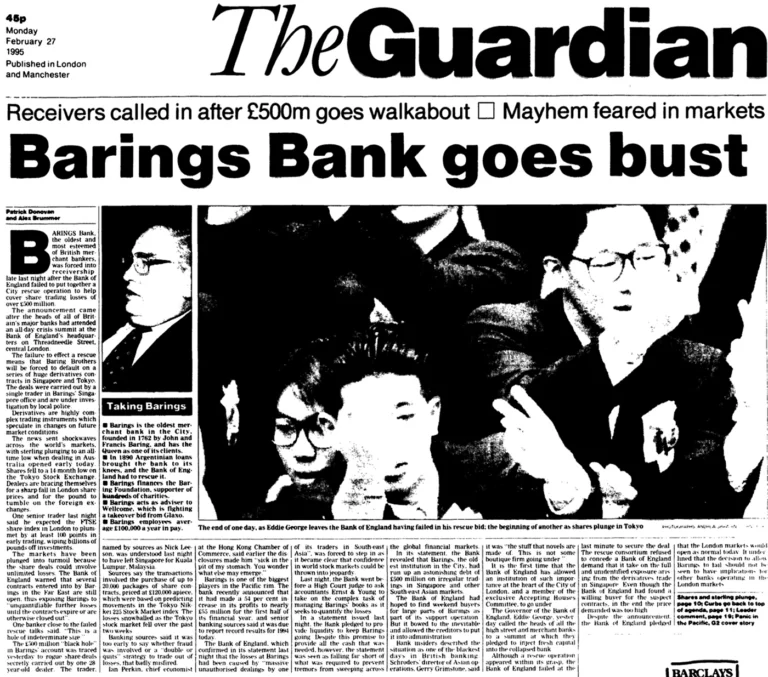
Qual foi a última vez que você percebeu que tinha cometido um erro? Talvez uma decisão ruim no trabalho, um projeto que não saiu como esperado, ou simplesmente algo em que você insistiu por mais tempo do que deveria. Agora imagine perceber esse erro e, em vez de admitir a perda, decidir escondê-la enquanto tenta recuperar aquilo que perdeu. A primeira tentativa não funciona, então você assume um risco maior. O problema cresce, admitir o que aconteceu fica ainda mais difícil, e você tenta de novo.
Foi assim que um problema que poderia ter sido interrompido bem antes terminou com aproximadamente £827 milhões em perdas e ajudou a derrubar uma das instituições financeiras mais tradicionais do Reino Unido. É comum resumir essa história dizendo que Nick Leeson foi o homem que quebrou o Barings Bank. Mas existe uma pergunta mais interessante por trás disso: como uma empresa com mais de dois séculos de história permitiu que uma única pessoa acumulasse riscos suficientes para destruí-la?
Leeson chega a Singapura
Passa a operar a conta "88888", originalmente criada para registrar pequenos erros de negociação — logo usada para esconder perdas próprias.
Leeson vira gerente-geral
Passa a controlar tanto a negociação quanto o registro e conferência das próprias operações — a falha estrutural que tornaria tudo possível.
Auditoria interna alerta
Uma auditoria de 1994 já apontava a falta de separação entre as funções de Leeson — o risco foi identificado, mas não corrigido a tempo.
Terremoto de Kobe
O terremoto derruba o Nikkei; Leeson dobra suas apostas tentando recuperar as perdas, agravando ainda mais a situação.
Leeson foge de Singapura
Deixa para trás um rombo que os auditores só conseguiriam dimensionar por completo nos dias seguintes.
Barings é declarado insolvente
Mais de dois séculos de história terminam. Dias depois, o banco é vendido ao grupo holandês ING por apenas £1.
Toque em cada marco para ver mais detalhes
Um banco que parecia grande demais para desaparecer
O Barings havia atravessado mais de dois séculos de história, financiando comércio internacional, trabalhando com governos e construindo um nome de peso no sistema financeiro britânico. Não era uma instituição recente, assumindo riscos que ninguém entendia — era um banco antigo, conhecido e respeitado. Mas essa longevidade também pode criar uma sensação perigosa de segurança: quanto mais tempo uma empresa funciona, mais fácil fica acreditar que aquilo que a manteve viva até agora continuará protegendo-a no futuro. Nenhuma organização é imune só porque sobreviveu a crises anteriores.
Em 1995, o problema que levaria o Barings ao fim estava a milhares de quilômetros de Londres, dentro da operação em Singapura, onde Nick Leeson negociava contratos nos mercados asiáticos.
O trader que parecia não errar
Parte da função de Leeson deveria envolver arbitragem — uma estratégia que busca aproveitar pequenas diferenças de preço entre ativos relacionados negociados em mercados diferentes. Para Londres, ele parecia extremamente bom no que fazia: os resultados enviados por Singapura indicavam lucros crescentes, exatamente o tipo de desempenho que uma empresa normalmente prefere não interromper com perguntas demais. Quando alguém entrega resultados extraordinários, o impulso natural é elogiar e tentar entender como repetir aquilo — não necessariamente investigar se há algo errado.
O problema é que os resultados apresentados pelo Barings não contavam toda a história. Leeson acumulava perdas e as escondia numa conta identificada pelo número 88888. Enquanto o banco acreditava estar diante de operações lucrativas, o prejuízo crescia longe dos relatórios que deveriam revelar a situação real. Há um aprendizado aqui que vai muito além do mercado financeiro: empresas costumam investigar rapidamente um funcionário com resultados ruins, mas a curiosidade tende a desaparecer diante de um desempenho excepcional. Um resultado muito bom também precisa ser entendido — de onde veio, que riscos foram assumidos para produzi-lo, e se ele pode realmente ser repetido.
Animação ilustrativa
Quem fazia também ajudava a conferir
Leeson tinha uma vantagem importante para manter as perdas escondidas: além de negociar, também respondia por atividades administrativas ligadas ao registro e controle dessas mesmas operações. Na prática, quem assumia os riscos também tinha influência sobre o processo que deveria verificar esses riscos — o equivalente a deixar alguém movimentar o caixa de uma empresa e, ao mesmo tempo, ser o único responsável por conferir se o dinheiro continua lá. Enquanto tudo funciona, separar essas funções parece só burocracia; o problema aparece exatamente quando algo para de funcionar.
O mais notável é que o próprio Barings identificou essa fragilidade: uma auditoria interna de 1994 já alertava para a falta de separação adequada entre as responsabilidades de Leeson e recomendava mudanças. O risco não era desconhecido — havia sido identificado, mas não foi corrigido a tempo de evitar o colapso. Essa situação é provavelmente mais comum dentro das empresas do que gostaríamos de admitir: um problema aparece numa reunião, alguém registra numa planilha, todos concordam que precisa ser resolvido, e a rotina segue. Meses depois, o mesmo problema continua lá. Identificar um risco não é o mesmo que resolvê-lo — um alerta só tem valor quando alguém assume a responsabilidade de transformá-lo em ação.
Quando admitir o erro fica mais difícil do que continuar
As perdas escondidas por Leeson continuaram crescendo, alimentadas por uma dinâmica particularmente perigosa: alguém perde uma quantia relativamente pequena e, em vez de admitir o erro, esconde a perda enquanto tenta recuperá-la numa nova operação. Se essa segunda tentativa também falhar, o problema fica maior — admitir o que aconteceu agora significa reconhecer não só a perda original, mas também que ela foi escondida. Nasce então o incentivo para assumir um risco ainda maior, na esperança de recuperar tudo antes que alguém descubra.
Quanto maior o problema, mais difícil parece contar a verdade, e o resultado pode ser um ciclo em que cada tentativa de corrigir o erro anterior cria um erro ainda maior. Essa lógica não é exclusiva do mercado financeiro: uma empresa pode continuar investindo num produto que não funciona só porque já gastou demais nele; uma equipe pode saber que não vai cumprir um prazo e mesmo assim dizer que está tudo sob controle; uma estratégia pode parar de dar resultado e, em vez de ser revista, ter suas métricas ajustadas para parecer melhor do que é. As consequências são muito diferentes das de Leeson, mas o comportamento por trás pode ser bem parecido — às vezes, aceitar um pequeno fracasso é justamente o que evita um fracasso muito maior.
Os sinais estavam aparecendo
Enquanto Leeson apresentava resultados positivos, grandes quantidades de dinheiro precisavam ser enviadas de Londres para Singapura para cobrir as chamadas de margem de suas operações — uma contradição evidente, já que operações tão seguras e lucrativas quanto pareciam não deveriam exigir cada vez mais recursos. O Bank of England apontaria depois discrepâncias e informações que não foram investigadas adequadamente. O risco estava deixando rastros; o problema é que esses sinais não foram conectados a tempo.
Esse é um dos aspectos mais curiosos dos grandes fracassos empresariais: depois que tudo acontece, é fácil olhar para trás e identificar uma sequência de sinais que parece óbvia. Enquanto o problema ainda está se formando, porém, cada sinal isolado pode parecer pequeno demais, ou insuficiente, para justificar uma reação. Talvez uma das funções mais importantes da gestão de risco não seja apenas encontrar grandes ameaças, mas perceber quando vários pequenos sinais começam a contar a mesma história.
Quando o mercado se moveu
Em janeiro de 1995, um forte terremoto atingiu Kobe, no Japão, provocando movimentos importantes nos mercados financeiros japoneses. Para Leeson, isso agravou uma situação já comprometida: suas posições sofreram novas perdas e, tentando recuperar o dinheiro, ele aumentou ainda mais sua exposição. Em fevereiro daquele ano, o problema finalmente ficou grande demais para continuar escondido — Leeson deixou Singapura, e o Barings começou a descobrir o que estava por trás dos resultados apresentados durante anos.
As perdas chegaram a aproximadamente £827 milhões, valor que o banco não tinha capital suficiente para absorver. Em 26 de fevereiro de 1995, o Barings foi declarado insolvente. Mais de dois séculos de história haviam terminado.
Mas foi realmente um homem que quebrou o banco?
Nick Leeson realizou operações não autorizadas e escondeu as perdas; posteriormente, declarou-se culpado em Singapura por crimes ligados ao caso e foi condenado à prisão. Seria fácil encerrar a história dizendo que um funcionário desonesto destruiu uma grande instituição — mas essa explicação deixaria o próprio Barings quase como uma vítima passiva. A investigação do Bank of England apontou que as operações de Leeson provocaram as perdas, mas identificou também sérias falhas de controle e problemas de gestão dentro do banco.
Leeson conseguiu fazer o que fez porque encontrou um sistema que permitia que isso acontecesse. Essa diferença é fundamental: nenhuma empresa consegue garantir que todas as pessoas vão tomar decisões corretas o tempo inteiro. O que ela pode fazer é construir processos capazes de impedir que uma única decisão errada coloque toda a organização em risco. Controles internos não existem porque uma empresa desconfia de seus funcionários — existem porque qualquer pessoa pode errar, assumir riscos excessivos ou, em casos mais graves, tentar esconder o que fez. Um bom sistema precisa continuar funcionando mesmo quando alguém dentro dele não funciona como deveria.
O que fica desse caso
Um primeiro ponto é não esperar um prejuízo para investigar um resultado extraordinário: quando alguém dentro de uma empresa entrega números muito acima dos demais, vale perguntar de onde eles vêm, que riscos foram assumidos, se o resultado pode ser reproduzido e se existe alguma etapa que só aquela pessoa consegue verificar. Um resultado bom não deveria eliminar perguntas — em alguns casos, deveria gerar ainda mais.
Outro ponto central é nunca deixar a mesma pessoa fazer e conferir. Separar responsabilidades pode parecer burocracia enquanto tudo funciona, mas controles existem justamente para os momentos em que a confiança não basta: quem movimenta dinheiro não deveria ser o único a conferir os registros, assim como quem assume um risco não deveria ter controle total sobre a validação da própria operação. E, quando um risco já foi identificado — como aconteceu no Barings em 1994 —, reconhecê-lo não é suficiente. É preciso transformar o alerta em responsável e prazo: o que será feito, quem vai fazer, e até quando. Sem isso, um alerta vira só mais um documento arquivado.
Há também uma lição sobre aceitar pequenas perdas a tempo. Nem toda decisão vai funcionar, e nem todo projeto merece continuar — o problema começa quando admitir que algo deu errado parece pior do que insistir. Reconhecer isso cedo custa muito menos do que passar meses tentando provar que a decisão original estava certa. E isso só é possível quando existe um ambiente em que os problemas podem aparecer sem punição automática: se admitir um erro significa ser punido na hora, as pessoas aprendem a esconder problemas até que fiquem grandes demais. Não se trata de eliminar a responsabilidade por decisões erradas, mas de construir uma cultura em que revelar um problema cedo seja sempre melhor do que deixá-lo crescer em silêncio.
Qual é a sua conta 88888?
É fácil olhar para £827 milhões em perdas e achar que essa história pertence a um mundo distante do nosso. Mas o problema do Barings também não começou com £827 milhões — começou com perdas menores escondidas, controles que não funcionavam, alertas que não viraram ação, e novas decisões tomadas só para evitar admitir as anteriores. Cada problema, isoladamente, parecia muito menor do que o resultado que surgiria quando todos eles se encontrassem.
Grandes fracassos raramente começam grandes. Talvez seja justamente por isso que sejam tão difíceis de perceber enquanto ainda há tempo para resolvê-los.

