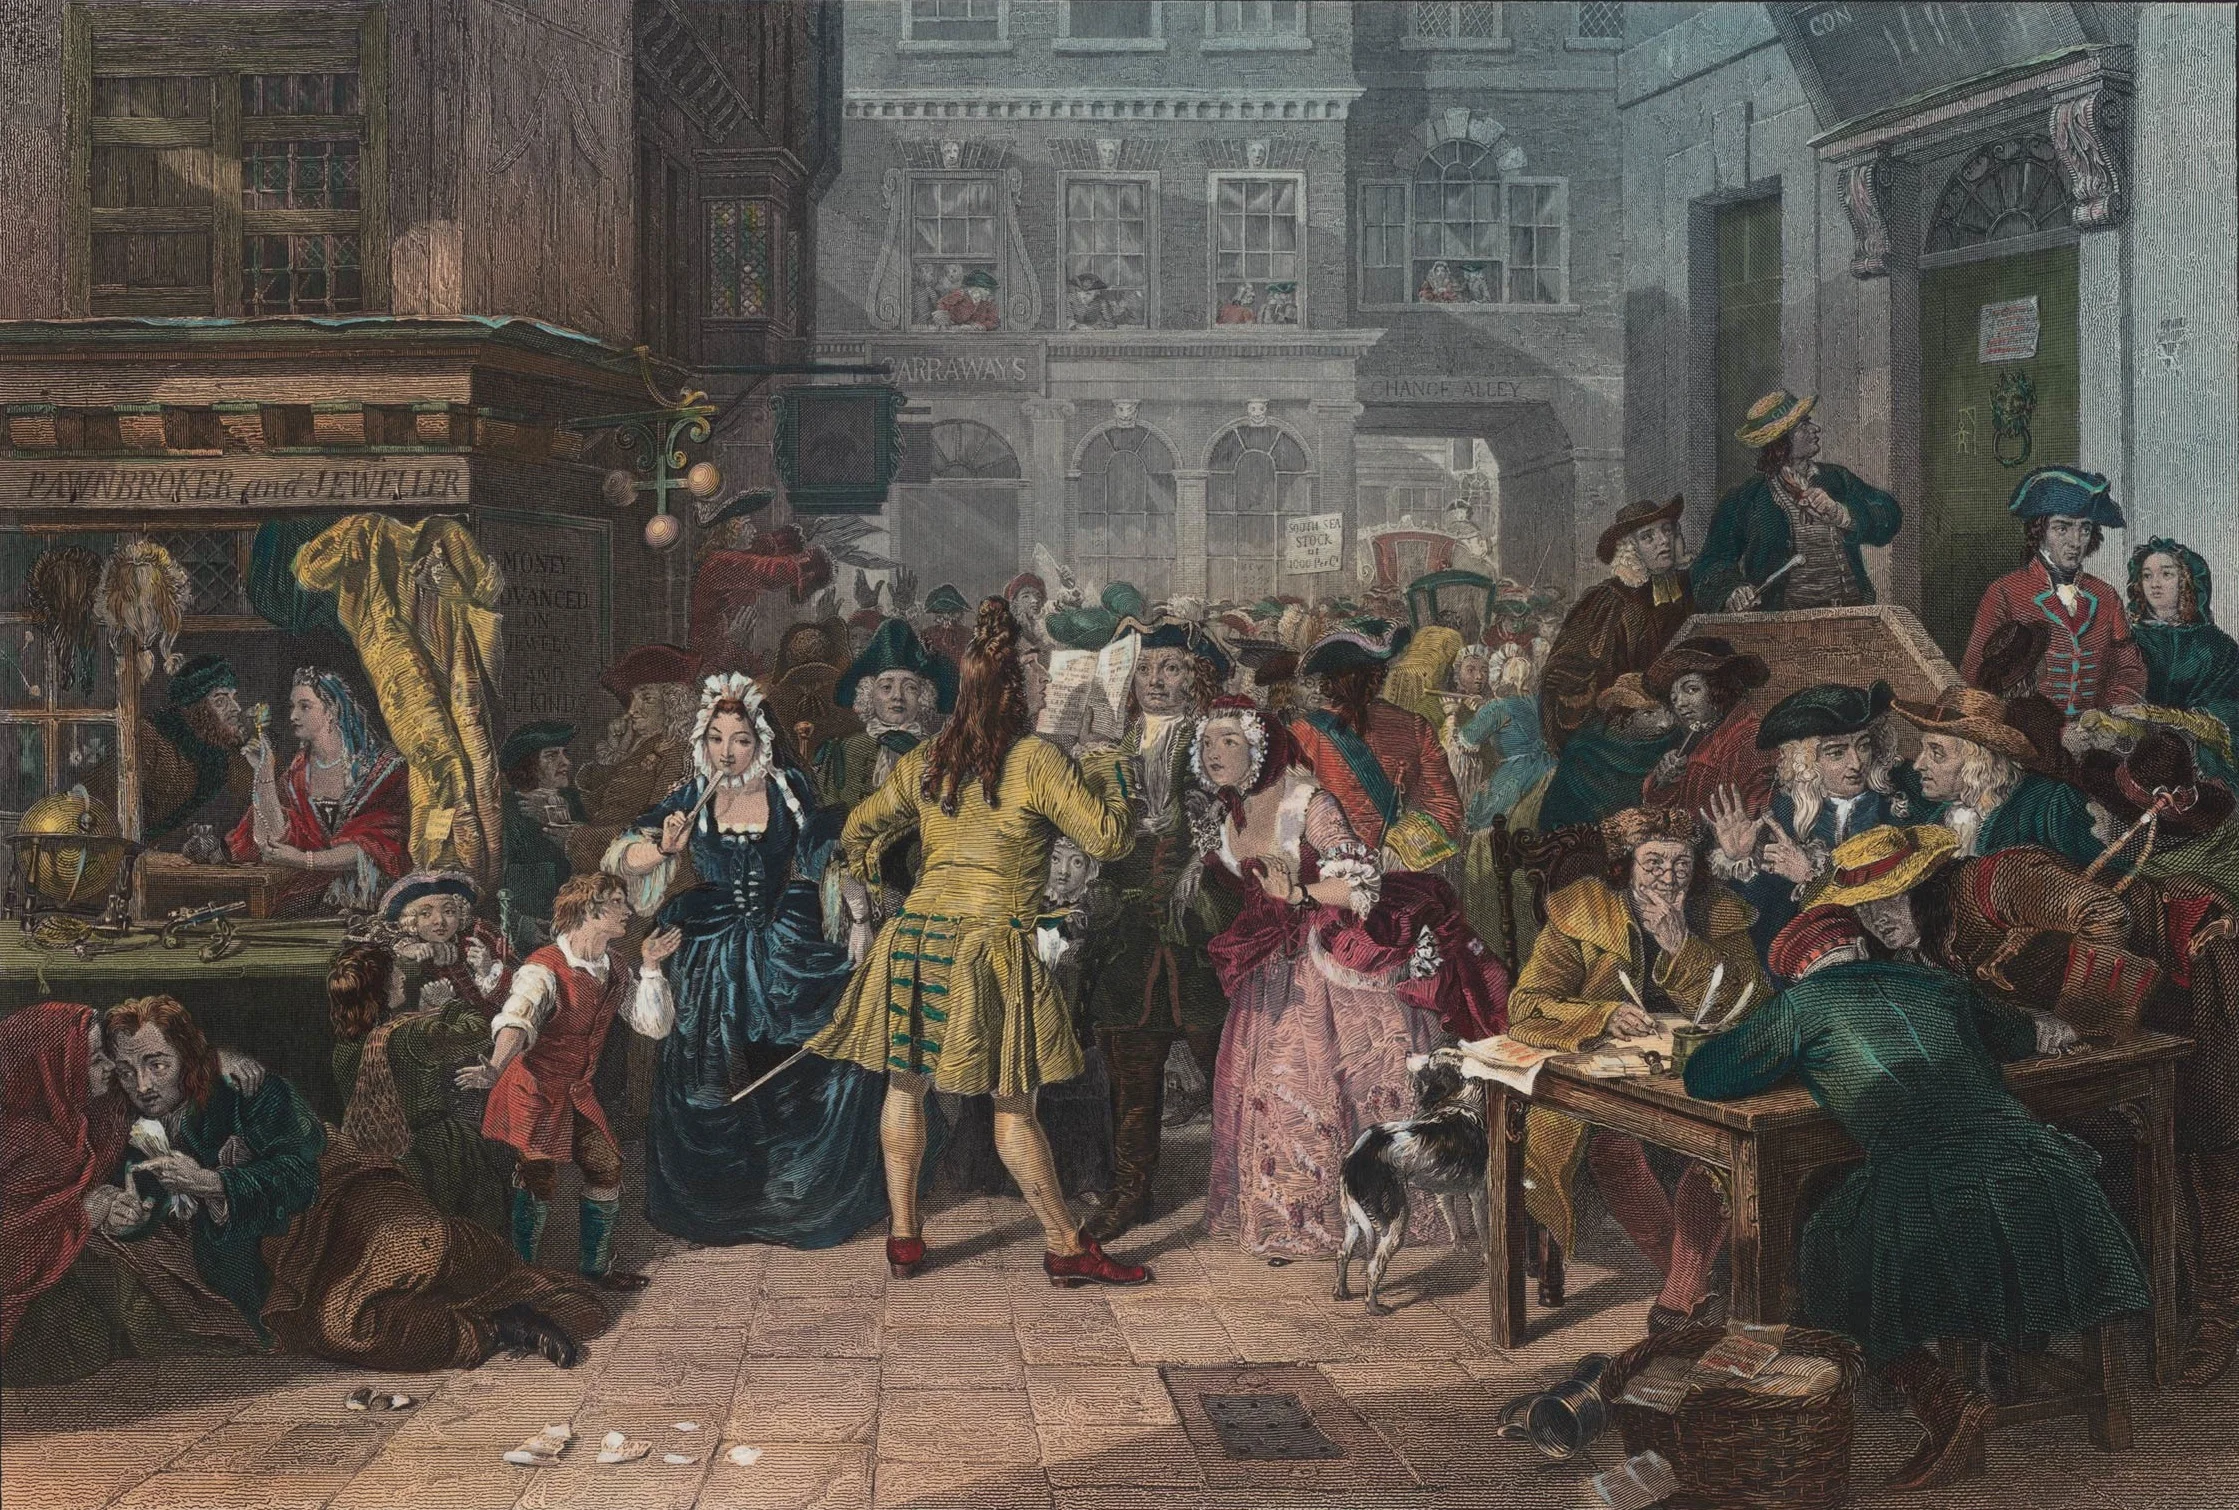
Londres, 1720. Não existiam aplicativos de investimento, gráficos atualizados a cada segundo ou influenciadores financeiros publicando previsões nas redes sociais. Ainda assim, uma sensação bastante familiar começou a dominar a cidade: todo mundo parecia estar ficando rico.
No centro daquela euforia estava uma companhia com um nome capaz de despertar imagens de navios atravessando oceanos e riquezas chegando de terras distantes: a South Sea Company, ou Companhia do Mar do Sul. Suas ações subiam rapidamente, histórias de fortunas circulavam por Londres e investidores observavam conhecidos enriquecerem enquanto permaneciam do lado de fora.
A alta parecia confirmar a própria narrativa. Se as ações estavam ficando cada vez mais caras, talvez a empresa realmente tivesse um futuro extraordinário. Quanto mais pessoas acreditavam nisso, mais compravam. Quanto mais compravam, mais os preços subiam. E quanto mais subiam, mais convincente parecia a ideia de que todos deveriam participar.
Entre os investidores estava alguém que dificilmente poderia ser acusado de não compreender matemática: Isaac Newton.
Nem isso seria suficiente para protegê-lo da euforia.
A história começou com um problema do governo britânico
No início do século XVIII, a Grã-Bretanha acumulava grandes dívidas depois de anos de guerras. Financiar o Estado era um problema complexo, e novos mecanismos financeiros começaram a ganhar importância. Foi nesse ambiente que a Companhia do Mar do Sul surgiu em 1711.
A ideia combinava finanças públicas e iniciativa privada. Detentores de parte da dívida governamental poderiam trocar seus créditos por ações da companhia, enquanto o governo passaria a realizar pagamentos à empresa. Em troca, a Companhia do Mar do Sul também receberia privilégios comerciais que ajudariam a sustentar a expectativa de lucros futuros.
O nome da empresa fazia referência aos mares ao redor da América do Sul. Para investidores britânicos, uma região controlada em grande parte pelo Império Espanhol parecia oferecer possibilidades comerciais extraordinárias.
Havia, porém, uma enorme diferença entre imaginar essas riquezas e conseguir efetivamente explorá-las.
A Companhia do Mar do Sul também possuía um lado sombrio
Qualquer história séria sobre a companhia precisa mencionar algo que versões simplificadas da bolha frequentemente deixam em segundo plano. Depois do Tratado de Utrecht, em 1713, a Grã-Bretanha recebeu da Espanha o direito conhecido como asiento, relacionado ao fornecimento de pessoas africanas escravizadas às colônias espanholas nas Américas.
Esse contrato foi concedido à Companhia do Mar do Sul. Portanto, parte das expectativas comerciais associadas à empresa estava diretamente ligada ao sistema transatlântico de escravidão. A companhia participou desse comércio durante o século XVIII, embora suas operações comerciais estivessem longe das riquezas ilimitadas imaginadas por alguns investidores.
Além das implicações humanas desse negócio, existiam dificuldades econômicas e geopolíticas. Relações entre Grã-Bretanha e Espanha eram instáveis, guerras interrompiam operações e as oportunidades comerciais eram mais restritas do que o nome grandioso da empresa poderia sugerir.
A verdadeira força da Companhia do Mar do Sul acabaria aparecendo em outro lugar: nas finanças.
A empresa percebeu que dívida pública poderia ser transformada em oportunidade
A companhia já havia sido criada utilizando conversões de dívida, mas em 1720 surgiu uma proposta muito maior. A South Sea Company ofereceu assumir e reorganizar uma parcela enorme da dívida nacional britânica, convertendo direitos de credores em ações da companhia.
Para o governo, a operação prometia simplificar parte de suas obrigações. Para a empresa, significava ampliar enormemente sua importância dentro do sistema financeiro. Para investidores, a proximidade entre companhia, Parlamento, governo e até membros da elite britânica transmitia uma sensação poderosa de legitimidade.
Era fácil imaginar que uma instituição tão conectada ao Estado simplesmente não poderia fracassar.
A Harvard Business School, que mantém uma extensa coleção histórica sobre o episódio, observa que essa ligação entre a companhia, o governo e a monarquia ajudou a criar uma empresa que alguns historiadores descrevem, em termos modernos, como algo parecido com “grande demais para quebrar”.
Então as ações começaram a subir
No início de 1720, as ações da Companhia do Mar do Sul eram negociadas por valores próximos de £100. Conforme o plano financeiro avançava e o entusiasmo aumentava, o preço começou uma escalada extraordinária.
As ações passaram por £200, £300, £500 e continuaram subindo. Durante o auge da mania, chegaram a níveis próximos de £1.000. Em questão de meses, pessoas que haviam comprado cedo pareciam possuir fortunas no papel.
A alta atraía novos compradores. Esses compradores provocavam novas altas, que por sua vez funcionavam como publicidade para a companhia. A valorização parecia demonstrar que os otimistas estavam certos, mesmo quando o próprio preço começava a se afastar de qualquer avaliação razoável das atividades comerciais da empresa.
Londres havia entrado em uma espiral especulativa.
Não era apenas a Companhia do Mar do Sul
A euforia se espalhou pelo mercado. Novas sociedades começaram a aparecer oferecendo oportunidades nos mais diferentes setores. Investidores estavam dispostos a colocar dinheiro em empreendimentos cada vez mais especulativos porque haviam aprendido uma lição perigosa: aparentemente, bastava comprar cedo e vender depois por um preço maior.
Algumas propostas tinham negócios identificáveis. Outras eram muito mais duvidosas. O período se tornou famoso pelas chamadas bubble companies, empresas que tentavam aproveitar a febre especulativa para levantar capital.
Quando uma sociedade consegue captar dinheiro não porque investidores acreditam em seus lucros futuros, mas porque acreditam que outra pessoa pagará mais pelas ações amanhã, uma mudança fundamental acontece. O negócio deixa de ser o centro da decisão.
O preço passa a ser sustentado principalmente pela expectativa de outro preço.
E Isaac Newton?
A participação de Newton tornou-se uma das histórias mais repetidas sobre a Bolha do Mar do Sul. Ele não era apenas o cientista associado às leis do movimento e da gravitação. Naquela fase da vida, Newton também possuía experiência prática com dinheiro e instituições: havia trabalhado durante muitos anos na Casa da Moeda britânica e administrava seus próprios investimentos.
Registros históricos indicam que Newton possuía ações da Companhia do Mar do Sul e realizou transações durante o período da bolha. A versão mais conhecida da história afirma que ele vendeu inicialmente com lucro, observou os preços continuarem subindo, voltou ao mercado e posteriormente sofreu uma perda enorme quando a bolha estourou.
É comum encontrar a cifra de aproximadamente £20 mil associada à perda de Newton. Esse número aparece repetidamente em relatos modernos, mas deve ser tratado com cautela. Reconstruir com precisão todas as operações e perdas de um investidor de 1720 é muito mais difícil do que a simplicidade dessa cifra sugere.
O ponto histórico mais seguro e interessante não depende do número exato: Newton participou da especulação e sofreu financeiramente quando a euforia terminou.
O homem que estudava forças não conseguiu escapar da força da multidão
A história de Newton se tornou irresistível porque parece conter uma contradição. Como alguém capaz de desenvolver ferramentas matemáticas extraordinárias poderia cometer um erro financeiro aparentemente tão simples?
A pergunta pressupõe que inteligência matemática elimina comportamento emocional. Não elimina.
Imagine observar conhecidos multiplicando seu patrimônio enquanto você decidiu sair do mercado. Todos os dias o preço sobe mais. Sua decisão, que inicialmente parecia prudente, começa a parecer um erro. Pessoas menos experientes estão ganhando dinheiro enquanto você permanece de fora.
Nesse ambiente, o problema deixa de ser calcular o valor de uma empresa. Passa a ser suportar psicologicamente a sensação de estar perdendo uma oportunidade.
É por isso que Newton tornou-se um personagem tão poderoso dessa história. Se até uma das maiores mentes científicas de sua época podia ser afetada pela especulação, conhecimento e racionalidade não oferecem imunidade automática contra o comportamento coletivo.
Enquanto todos enriqueciam, havia um detalhe inconveniente
O preço das ações havia se tornado extraordinário, mas a capacidade da Companhia do Mar do Sul de produzir lucros através de suas operações comerciais não havia aumentado na mesma proporção.
A empresa possuía ativos, privilégios e relações importantes com o Estado. Portanto, descrevê-la simplesmente como uma companhia imaginária sem qualquer fundamento seria incorreto. O problema era a distância crescente entre aquilo que o negócio efetivamente conseguia fazer e aquilo que investidores passaram a imaginar que suas ações poderiam valer.
Enquanto o preço continuava subindo, essa diferença parecia irrelevante. Quem comprava por £300 e conseguia vender por £500 tinha pouca razão para reclamar que os fundamentos eram frágeis. O próprio lucro funcionava como argumento para continuar acreditando.
Até o momento em que novos compradores começaram a desaparecer.
A confiança começou a quebrar
Durante o segundo semestre de 1720, o entusiasmo perdeu força. Investidores começaram a vender e os preços recuaram. Uma queda que inicialmente poderia parecer apenas temporária começou a produzir outro ciclo, agora funcionando na direção oposta.
Quando preços sobem rapidamente, o medo dominante é ficar de fora. Quando começam a despencar, o medo muda: passa a ser ficar preso.
Investidores que haviam comprado utilizando crédito ou comprometido grandes partes de seu patrimônio enfrentavam pressão para vender. A queda produzia novas vendas, que provocavam novas quedas. A mesma dinâmica que havia ajudado a empurrar as ações para cima começou a destruí-las.
Em poucos meses, a confiança construída durante a mania desapareceu.
De quase £1.000 para uma fração disso
Depois de alcançar seu auge durante o verão de 1720, a ação da Companhia do Mar do Sul despencou. Valores que haviam parecido normais apenas algumas semanas antes começaram a parecer absurdos.
Fortunas existentes apenas no papel evaporaram. Investidores que haviam comprado perto do topo sofreram perdas severas. O impacto não ficou restrito à companhia: a crise atingiu o mercado financeiro e provocou enorme indignação pública.
Segundo a Harvard Business School, a bolha atingiu seu pico em julho e depois entrou em colapso, destruindo rapidamente patrimônios de investidores britânicos e europeus.
A história que começara como uma solução sofisticada para administrar dívida pública havia terminado como um escândalo nacional.
Quando o dinheiro desapareceu, Londres quis encontrar culpados
Depois do colapso, a questão deixou de ser apenas financeira. Como uma companhia tão próxima do governo havia conseguido chegar àquele ponto? Quem havia lucrado? Quem conhecia os riscos? E quais relações existiam entre seus diretores e políticos?
O Parlamento iniciou investigações. A crise revelou relações controversas entre figuras públicas e a companhia, enquanto alguns responsáveis enfrentaram consequências políticas e financeiras.
Robert Knight, caixa da South Sea Company e figura central nas investigações, fugiu para o continente europeu. Outros diretores tiveram patrimônios confiscados ou utilizados para compensar parcialmente investidores.
A bolha havia transformado uma crise de mercado em uma crise de confiança nas próprias instituições britânicas.
A Companhia do Mar do Sul não desapareceu em 1720
Esse é um detalhe frequentemente perdido nas versões rápidas da história. A companhia não fechou imediatamente quando sua bolha estourou. Ela foi reorganizada e continuou existindo por muitas décadas.
Isso ajuda a separar duas coisas diferentes: o fracasso da empresa e o fracasso da avaliação que o mercado fez dela.
A Companhia do Mar do Sul possuía existência real e continuou desempenhando funções financeiras depois do colapso. O desastre de 1720 aconteceu principalmente porque expectativas, engenharia financeira, interesses políticos e especulação elevaram o valor de suas ações a níveis que não podiam ser sustentados.
Uma empresa não precisa desaparecer para que uma bolha tenha existido.
A bolha também deixou uma coleção extraordinária de sátiras
Os britânicos do século XVIII não possuíam memes, mas possuíam gravuras, panfletos, poemas e caricaturas. Depois do colapso, artistas e escritores transformaram a crise em material para sátira.
As imagens mostravam investidores enganados, especuladores, políticos e figuras alegóricas representando ganância e fraude. Textos publicados naquele período tentavam explicar quem era responsável pelo desastre e como tantas pessoas haviam sido convencidas a participar.
Instituições como Harvard preservam hoje grandes coleções desses documentos. Eles mostram algo surpreendentemente moderno: depois que uma bolha estoura, todos querem explicar por que era obviamente uma bolha.
Durante a alta, essa certeza é muito mais rara.
Newton teria aprendido uma lição dolorosa
Uma famosa frase é frequentemente atribuída a Isaac Newton depois de suas perdas: ele conseguiria calcular os movimentos dos corpos celestes, mas não a loucura das pessoas. A ideia combina tão perfeitamente com a história que é repetida em livros, artigos e apresentações sobre investimentos.
Entretanto, como ocorre com várias frases históricas famosas, sua formulação exata e as circunstâncias em que teria sido dita são difíceis de estabelecer com segurança. É melhor tratá-la como uma frase tradicionalmente atribuída a Newton do que como uma transcrição comprovada de suas palavras.
Mesmo sem a citação, a ironia permanece.
Newton havia dedicado a vida a descobrir leis capazes de explicar movimentos aparentemente complexos do universo. O mercado financeiro, porém, acrescentava uma variável muito mais difícil de transformar em equação: pessoas observando outras pessoas.
Por que bolhas continuam acontecendo?
Três séculos depois, seria confortável olhar para os investidores de 1720 como pessoas ingênuas vivendo em uma época financeiramente primitiva. Mas a estrutura psicológica da história continua reconhecível.
Primeiro aparece uma oportunidade que possui alguma justificativa real. Depois vêm os primeiros ganhos. Esses ganhos atraem atenção. Histórias de pessoas enriquecendo rapidamente se espalham. Novos compradores entram não necessariamente porque estudaram o ativo, mas porque viram outros ganharem dinheiro.
Quanto mais o preço sobe, mais inteligente parece ter sido a decisão de comprar. Críticas passam a parecer antiquadas. Quem está fora sente que perdeu algo. Finalmente, o preço precisa de compradores cada vez mais otimistas apenas para continuar subindo.
Quando a confiança muda, toda a lógica funciona ao contrário.
A tecnologia utilizada para comprar ativos mudou radicalmente desde 1720. A psicologia humana mudou muito menos.
Por que essa história pertence ao Museu do Fracasso?
Porque a Companhia do Mar do Sul mostra que grandes fracassos raramente começam com uma ideia que parece completamente absurda. A empresa surgiu dentro de um problema real: a administração da dívida pública britânica. Possuía apoio institucional, privilégios comerciais e uma estrutura financeira que tinha alguma lógica.
O desastre aconteceu quando uma história parcialmente verdadeira passou a justificar expectativas cada vez maiores. A companhia tinha valor, portanto poderia valer mais. Como estava valendo mais, talvez os otimistas estivessem certos. Como os otimistas estavam ganhando dinheiro, mais pessoas compravam. Cada etapa parecia confirmar a anterior.
Até não confirmar mais.
A presença de Isaac Newton torna o episódio ainda mais poderoso porque destrói uma explicação confortável para bolhas financeiras: a ideia de que apenas pessoas ignorantes são enganadas. Inteligência pode ajudar alguém a analisar números, mas não elimina medo, ganância, pressão social ou arrependimento.
Em 1720, algumas das pessoas mais sofisticadas da Grã-Bretanha descobriram que saber calcular o mundo não significa necessariamente saber quando uma multidão deixou de ser racional.
O que podemos aprender com esse fracasso?
1. Preço subindo não é prova de valor.
Durante uma bolha, a própria valorização passa a ser utilizada como justificativa para comprar. Quanto maior o preço, mais pessoas acreditam que existe alguma informação que elas ainda não compreenderam.
2. Uma boa história pode ser mais poderosa do que números ruins.
Comércio internacional, apoio governamental e oportunidades nas Américas formavam uma narrativa extremamente atraente. Quando investidores querem acreditar em uma história, podem dar menos importância à capacidade real do negócio de produzir os resultados prometidos.
3. Inteligência não elimina emoções.
A participação de Newton na bolha permanece famosa justamente porque demonstra que capacidade intelectual extraordinária não torna ninguém automaticamente imune à euforia coletiva.
4. O medo de ficar de fora pode alterar nossa percepção de risco.
Ver outras pessoas enriquecendo cria uma pressão que nenhuma planilha consegue medir completamente. O risco que antes parecia óbvio começa a parecer aceitável quando todos ao redor parecem estar ganhando.
5. Proximidade com o governo não elimina risco.
A relação da Companhia do Mar do Sul com o Estado britânico ajudou a transmitir segurança aos investidores. Instituições poderosas podem reduzir determinados riscos, mas não conseguem transformar qualquer preço em um preço sustentável.
6. Cuidado com explicações óbvias depois do desastre.
Quando uma bolha termina, seus excessos parecem evidentes. O desafio verdadeiro é reconhecê-los enquanto pessoas estão enriquecendo e qualquer crítica parece ter sido refutada pela valorização do mercado.
7. Antes de seguir a multidão, descubra por que você está comprando.
Existe uma diferença enorme entre acreditar no valor futuro de um ativo e acreditar apenas que outra pessoa pagará mais por ele. Quando a segunda explicação se torna dominante, o investidor depende cada vez mais da continuidade da própria euforia.