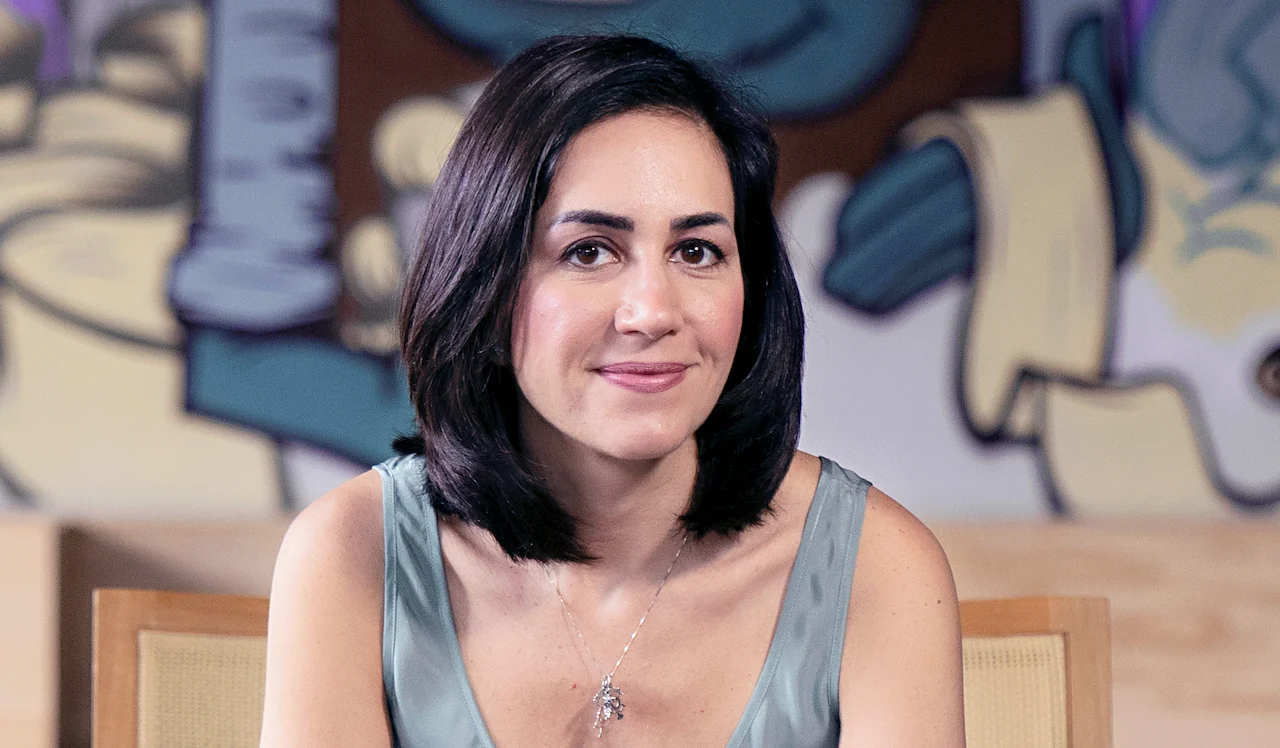
Em 2013, Cristina Junqueira tinha uma carreira que muita gente provavelmente não abandonaria. Engenheira, com MBA nos Estados Unidos e experiência no mercado financeiro, ela havia chegado a uma posição de liderança dentro do Itaú. Mas existia algo que a incomodava: ela trabalhava justamente com produtos que, muitas vezes, os próprios clientes não gostavam.
Foi nesse momento que apareceu uma proposta bastante diferente — participar da criação de uma pequena empresa que queria enfrentar alguns dos maiores bancos do Brasil. Não existiam milhões de clientes, não existia uma marca conhecida, não existia sequer a garantia de que seria possível construir aquilo. O que existia era uma ideia. E Cristina decidiu participar dela.
Fundação do Nubank
David Vélez, Cristina Junqueira e Edward Wible se tornam cofundadores, com a proposta de criar um banco digital no Brasil.
Lançamento do cartão roxo
Cartão internacional Mastercard sem anuidade, controlado por aplicativo — o primeiro produto da empresa.
Expansão internacional
A operação chega ao México e à Colômbia, enquanto o portfólio de produtos no Brasil também cresce.
Abertura de capital na NYSE
A Nu Holdings estreia avaliada em cerca de US$ 41 bi, fechando o primeiro dia de negociação em torno de US$ 47–52 bi.
Cristina assume os EUA
Com o Nu já atendendo mais de 127 milhões de clientes, Cristina se torna CEO da futura operação americana.
Toque em cada marco para ver mais detalhes
Antes do roxinho
Cristina Junqueira se formou em Engenharia de Produção pela Universidade de São Paulo e também concluiu um mestrado na instituição. Depois, foi para os Estados Unidos estudar na Kellogg School of Management, da Northwestern University, onde fez seu MBA.
Sua carreira acabou seguindo para o mercado financeiro. Antes do Nubank, passou por consultoria e trabalhou durante anos no setor bancário — no Itaú Unibanco, chegou a liderar uma importante operação de cartões de crédito, experiência que se tornaria fundamental na empresa que surgiria pouco depois. Cristina conhecia o mercado por dentro: conhecia seus produtos, processos e limitações, e não estava satisfeita com tudo o que via. Anos depois, ao falar sobre aquele período, ela contou que tinha dificuldade em entender por que produtos ruins precisavam ser empurrados para clientes que claramente não gostavam deles. A insatisfação não significava que construir algo melhor seria fácil — significava apenas que havia um problema esperando por uma resposta.
Uma ideia que parecia improvável
Na mesma época, David Vélez também enxergava uma oportunidade no sistema financeiro brasileiro: o mercado era concentrado em poucas grandes instituições, a experiência bancária costumava envolver burocracia e tarifas, e os smartphones começavam a mudar a relação das pessoas com diferentes serviços. David queria construir uma instituição financeira diferente, digital desde o início — mas precisava de alguém que conhecesse profundamente o mercado brasileiro. Foi assim que chegou até Cristina.
Ao lado do engenheiro de software Edward Wible, os três se tornaram cofundadores do Nubank em 2013. A proposta parecia ambiciosa: enfrentar instituições com décadas de história, milhares de funcionários, enorme quantidade de capital e milhões de clientes. O próprio David relataria posteriormente que especialistas diziam que criar um novo banco digital no Brasil seria impossível, e que muitos investidores recusaram a oportunidade. Cristina conhecia o tamanho daquele desafio talvez melhor do que a maioria das pessoas — afinal, ela tinha acabado de sair justamente de dentro de uma das gigantes que agora pretendia desafiar.
Começar pequeno para enfrentar os gigantes
O Nubank não começou tentando oferecer todos os serviços de um banco tradicional. Começou com um problema específico: cartão de crédito. A empresa lançou um cartão internacional Mastercard sem anuidade, controlado por um aplicativo e acompanhado por uma experiência de atendimento que buscava ser mais simples do que aquela normalmente associada aos bancos — era justamente uma área que Cristina conhecia.
Isso mostra uma característica importante do início do Nubank: a empresa queria transformar um mercado gigantesco, mas começou atacando uma parte pequena dele. Em vez de construir imediatamente uma instituição capaz de fazer tudo, os fundadores puderam testar sua proposta através de um único produto — se os clientes realmente estivessem insatisfeitos com a experiência oferecida pelos bancos, aquela insatisfação deveria aparecer na prática. E apareceu: o cartão roxo começou a ganhar clientes e a marca cresceu principalmente através das recomendações das próprias pessoas. A pequena startup começava a mostrar que havia espaço para algo diferente.
Animação ilustrativa
Quando o problema vira uma vantagem
Uma das coisas interessantes na história de Cristina é que aquilo que poderia afastá-la da oportunidade também era aquilo que a tornava especialmente preparada para ela. Ela conhecia a burocracia, os cartões, a estrutura das grandes instituições e as reclamações dos consumidores. Era possível olhar para essa experiência e concluir que enfrentar os grandes bancos seria difícil demais — ou utilizar exatamente esse conhecimento para entender onde existiam oportunidades. O Nubank escolheu a segunda opção.
Com o tempo, o cartão deixou de ser o único produto: vieram conta, empréstimos, investimentos e diferentes serviços financeiros, enquanto a empresa também saía do Brasil e expandia sua operação para México e Colômbia. A ideia que parecia pequena começava a ganhar outra dimensão.
Da pequena casa à Bolsa de Nova York
Os primeiros funcionários do Nubank trabalharam em uma casa em São Paulo que ficou conhecida internamente como a Casinha. Em dezembro de 2021, a história chegou a um cenário completamente diferente: a Nu Holdings abriu seu capital na Bolsa de Valores de Nova York, estreando avaliada em cerca de US$ 41 bilhões e fechando o primeiro dia de negociação em torno de US$ 47 a 52 bilhões — tornando-se, naquele momento, a instituição financeira mais valiosa da América Latina.
Cristina também protagonizou uma imagem especialmente simbólica daquele momento: grávida, participou da cerimônia de abertura de capital em Nova York. A executiva que havia deixado uma carreira dentro de um banco tradicional agora era cofundadora de uma empresa que havia se transformado em uma das maiores fintechs do mundo. Mas a história não terminou na abertura de capital.
Depois de conquistar o Brasil
Em 2026, o Nu já atendia mais de 127 milhões de clientes entre Brasil, México e Colômbia. E Cristina recebeu um novo desafio: liderar a entrada da empresa nos Estados Unidos. Ela passou a ocupar o cargo de CEO da futura operação americana do Nu, justamente em um mercado conhecido pela quantidade de bancos, fintechs e empresas de tecnologia financeira.
É uma mudança interessante quando se olha para o começo dessa história. Em 2013, Cristina ajudava uma empresa desconhecida a tentar enfrentar grandes instituições brasileiras; mais de uma década depois, o desafio voltou a ter características parecidas — entrar em um mercado estabelecido, enfrentar marcas antigas e tentar convencer consumidores de que existe uma maneira diferente de oferecer serviços financeiros. A escala mudou. A pergunta continua parecida: existe algo que o cliente ainda gostaria que fosse feito melhor?
O que fica desse caso
Um primeiro ponto é que experiência não serve apenas para continuar no mesmo caminho: às vezes, conhecer profundamente um setor revela justamente os problemas que alguém de fora não conseguiria perceber. Cristina poderia utilizar sua experiência bancária apenas para crescer dentro dos bancos — ela também podia utilizá-la para construir algo diferente. Vale prestar atenção também naquilo que incomoda repetidamente: nem toda frustração representa uma oportunidade de negócio, mas problemas recorrentes merecem atenção. Se clientes reclamam das mesmas coisas durante anos e empresas continuam entregando a mesma experiência, talvez exista espaço para uma alternativa.
A história também mostra que grandes ambições podem começar com problemas pequenos: o Nubank não começou tentando substituir todo o sistema bancário, começou pelo cartão de crédito — resolver muito bem um problema específico pode ser uma maneira mais eficiente de provar uma ideia antes de tentar resolver todos os outros. Vale lembrar ainda que estabilidade não é o mesmo que ausência de risco: deixar uma posição consolidada para entrar numa startup obviamente envolvia riscos, mas permanecer num setor que começava a ser transformado pela tecnologia também não significava que o futuro seria exatamente igual ao passado. Toda escolha possui riscos diferentes.
Por fim, fica a lição de continuar aprendendo quando aquilo que funcionou começa a mudar. Cristina já destacou a adaptabilidade como uma das lições que levou dos primeiros dez anos do Nubank — uma empresa que passa de poucos funcionários para milhões de clientes não pode continuar funcionando exatamente da mesma maneira. Crescer também exige abandonar algumas respostas que funcionavam quando tudo era menor.
O próximo desafio
Quando conhecemos uma história depois que ela deu certo, decisões arriscadas começam a parecer óbvias. Não eram. Em 2013, ninguém poderia garantir que consumidores brasileiros adotariam um cartão de uma startup desconhecida, que investidores continuariam financiando a empresa, que os grandes bancos não conseguiriam responder rapidamente, e certamente ninguém poderia garantir que aquela empresa criada por três pessoas se transformaria no que o Nubank se tornou.
Cristina não precisava saber exatamente como a história terminaria. Precisava acreditar que havia um problema grande o suficiente para justificar a tentativa. Mais de uma década depois, ela está novamente diante de um mercado enorme e de concorrentes estabelecidos — dessa vez, nos Estados Unidos. E talvez exista uma boa lição justamente nisso: o crescimento não elimina os próximos desafios. Ele apenas permite escolher desafios maiores.

